品牌 · 消费趋势观察|2.7万亿美元的健康生意:一半的钱来自三类人
健康正在成为一门大生意,而且比很多人想象的还要大。11月3日,麦肯锡发布第五期《未来健康》年度调研(Future of Wellness 2027),对中、美、德、英四国超过1万名消费者展开调查,给出的总体判断是:全球健康消费市场规模已达2.7万亿美元,其中仅美国市场就超过7000亿美元、每年还在以5%到10%的速度增长。健康不再是健身房和保健品货架上的事,正在渗进吃、穿、用、住、行的每一个角落。
报告里最值得琢磨的,不是市场规模本身,而是健康正在从「一种消费」变成「一种身份」。据调查,三分之二的美国消费者表示自己比一年前更重视健康;在人生优先级排序里,健康排在第二位,仅次于家庭,高于事业成功和友谊;超过三分之一的美国消费者直接把健康视为自我认同的一部分。消费端的态度也在传导给资本市场:据报告统计,2021年以来规模最大的六笔健康类交易,全部发生在2025年及以后,累计交易额接近890亿美元。
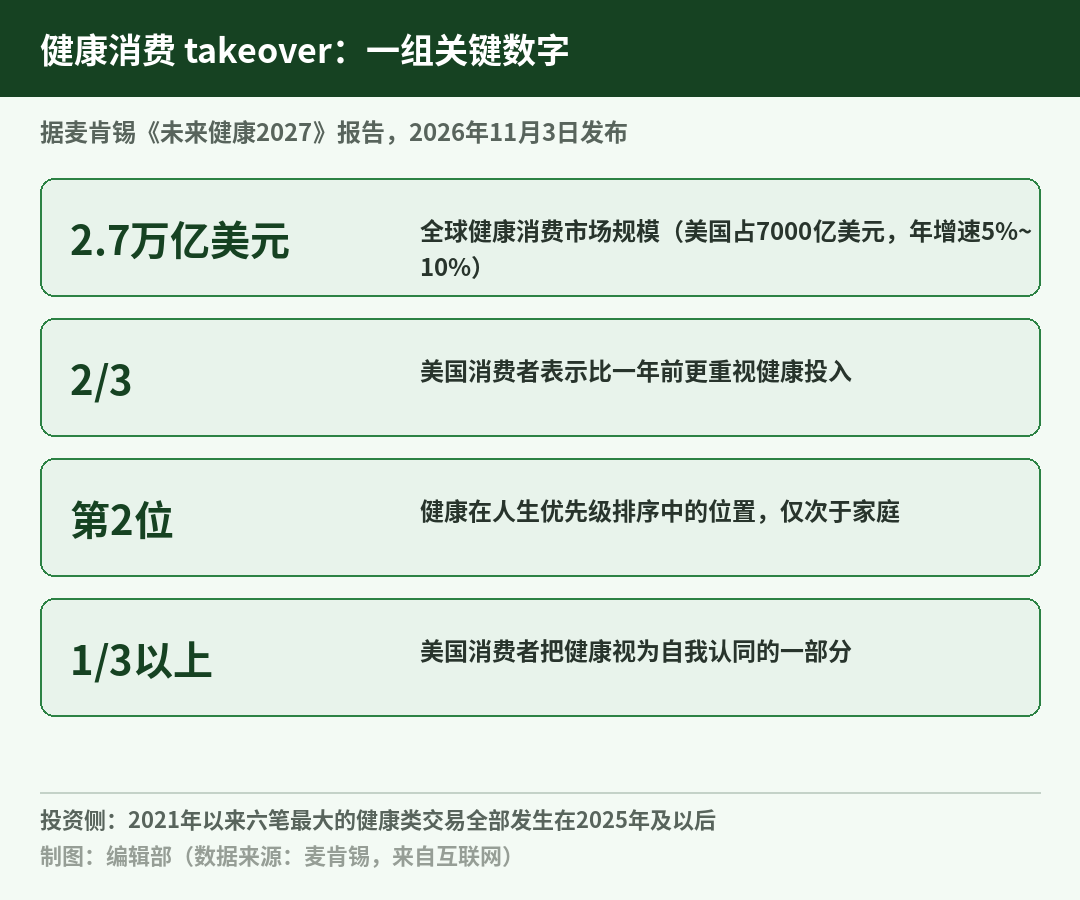 全球健康消费市场关键数字(制图:编辑部;数据来源:麦肯锡,来自互联网)
谁在为这门生意买单?麦肯锡把健康消费者分成五类,答案相当集中:占比25%的「极限优化型」贡献了40%的支出,占比10%的「自信热情型」再贡献15%——两类人合计只占约三分之一的人群,却拿走了市场一半以上的钱。他们数字化程度高、重品质胜过重价格,其中超过八成的重度健康消费者已经在用AI管理自己的健康。更值得注意的是增长从哪里来:占比30%的「健康挣扎型」——想健康但难以坚持的那群人——支出占比接近翻倍,是全场增速最快的一类。换句话说,市场的增量不只在「最健康的人」身上,更在「想健康而不得」的人身上。
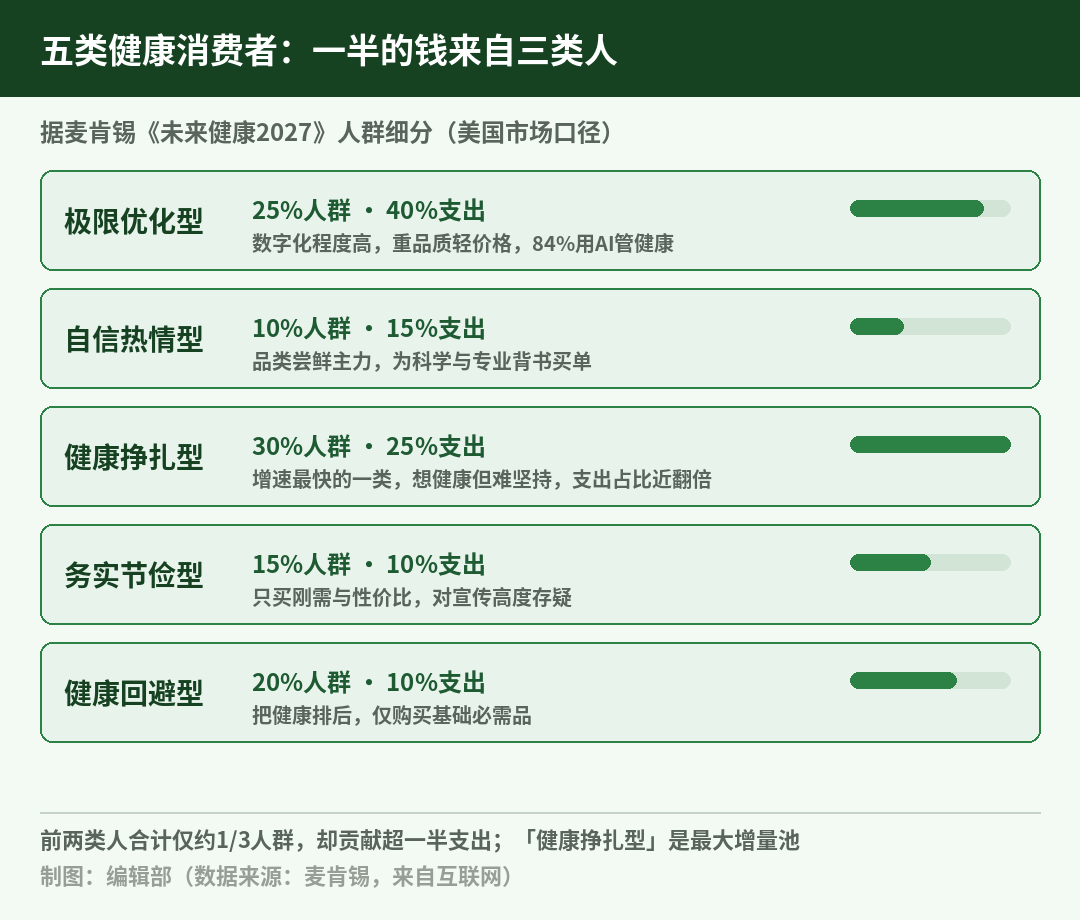 五类健康消费者画像(制图:编辑部;数据来源:麦肯锡,来自互联网)
报告还点名了几个正在起势的细分方向:GLP-1类减重药物的火爆带来的连锁反应,正把需求外溢到食品饮料、美妆等相邻品类;冷水浴、社交桑拿式的「恢复经济」;蛋白质与肌酸「加倍摄入」式的生物极客风潮;以及从居家检测包到生物指标面板的自测诊断——健康消费正从「买产品」走向「买数据、买验证」。但AI这件事上出现了明显的温差:超过一半的消费者已经在用AI处理健康问题,然而四成美国消费者担心AI给出的建议不准确,真正左右购买决策的仍然是家人朋友和专业人士。信任,才是这门生意里最稀缺的成分。
我们的解读:这份报告对中国品牌的价值,不在于2.7万亿美元这个数字本身,而在于三个可落地的判断。第一,健康是穿越消费降温的品类——当消费者收缩其他开支时,健康支出的优先级反而在上移,这与我们此前报道的国内「中端消费不中庸」「该买照买」的分化逻辑互相印证。第二,最大的增量池是「健康挣扎型」人群:品牌与其继续讨好已经很自律的头部用户,不如去解那道「想坚持而坚持不了」的题——更低的使用门槛、更可见的正反馈、更省力的产品形态。第三,功效叙事正在接受审视:消费者越来越看重成分、证据与可验证的效果,含糊其辞的「健康概念」宣传空间会越来越小,能把效果做成数据、把数据做成信任的品牌,才会拿到下一阶段的入场券。
本文所引用的数据、观点和信息均来源于我们认可的公开资料(如媒体报道、官方发布、企业公告等)并已标注出处。我们不对第三方信息的准确性与完整性提供担保,读者引用或据此决策请自行审慎判断。本文仅作资讯分享,不构成任何投资建议。
本文为编辑部独立撰写