AI · 深度观察 · 2026-11
📄
小贺Alex
9月,一份66页的《中国算力网投资发展报告(2026)》把「十五五」算力网的资金账本、闲置账本和回本账本翻了个底朝天——4万亿新增投资、30%平均使用率、十分之一的商业化收入,三个数字撑起这篇深度解读。
9月,一份题为《中国算力网投资发展报告(2026)》的内部研报悄悄流传开来。报告出自「和坤经济笔记」,66页,把「十五五」时期中国算力网的资金账本、闲置账本和回本账本翻了个底朝天。
它给出的核心数字足够震撼:「十五五」期间算力网将新增直接投资约4万亿元,在「六张网」(水网、新型电网、算力网、新一代通信网、城市地下管网、物流网)中投资增速排第一——50.9%。
但报告真正值得看的,不是「要多建」,而是它毫不留情地摊开了三个扎心事实:全国智算中心平均算力使用率只有约30%;大模型厂商的收入只有海外龙头的十分之一;一些地方建的机房「建成即落后」。
这篇文章带你把这本4万亿的账,一页页看懂。
2026年是算力网政策密度最高的一年:3月「算电协同」首次写入政府工作报告;4月中央政治局会议把算力网纳入国家「六张网」统筹;9月11日国务院常务会议专题研究算力网建设——一年之内,这项基础设施从行业议题升格为国家工程。
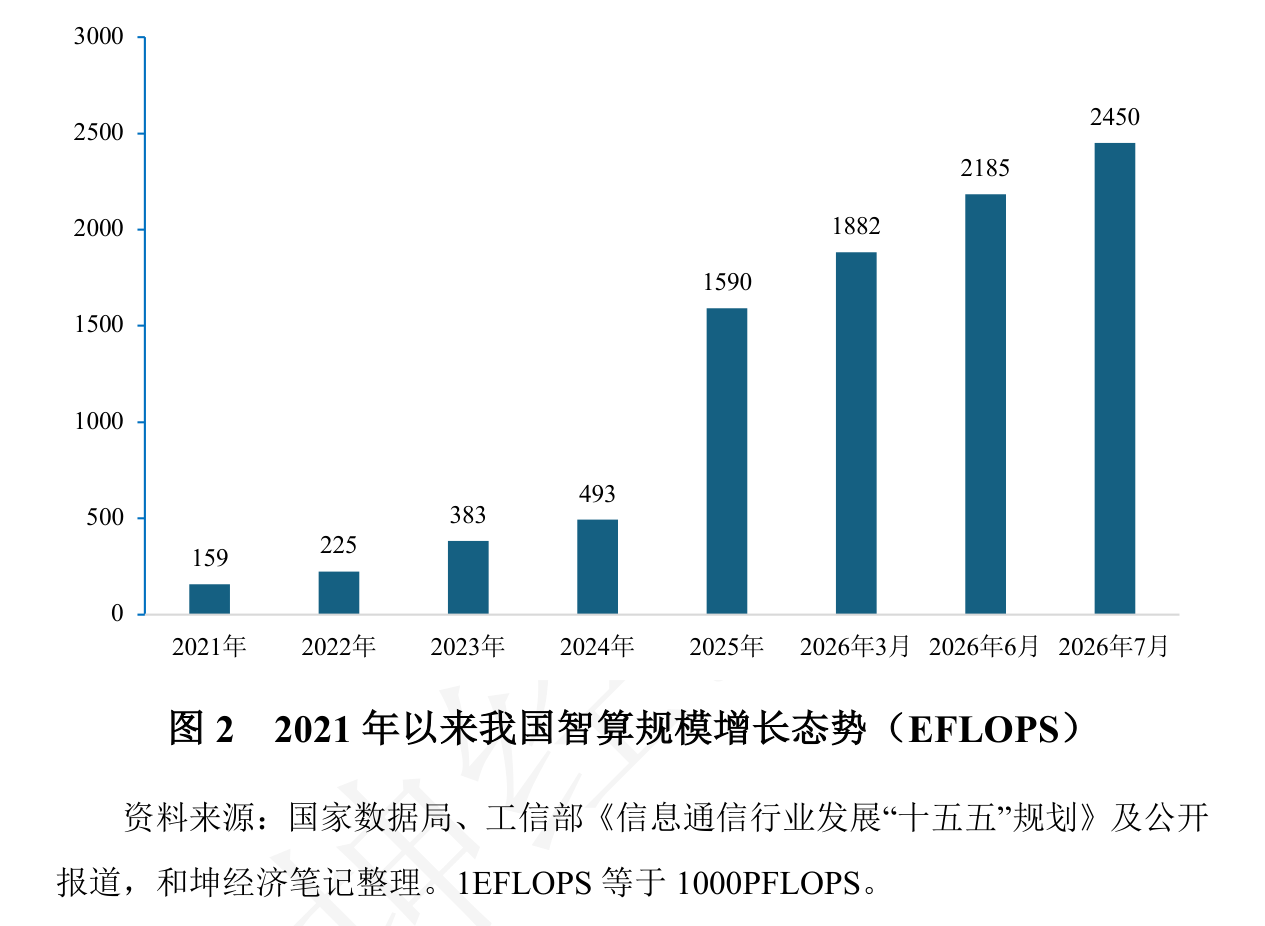
财通证券测算,「六张网」总投资规模约25万亿元,其中算力网投资增速50.9%居首。底气来自需求端的爆发:中国日均AI词元(Token)调用量从2024年初的约1000亿,涨到2026年6月的突破500万亿——两年半增长超过5000倍。
需求性质也在变。智能体(Agent)单个任务的词元消耗可达普通对话的数十倍,推理算力预计2029年占市场80%。一句话概括:算力从「训练用的耗材」变成了「运营用的电」,而「电」是要持续供应、精细核算的。
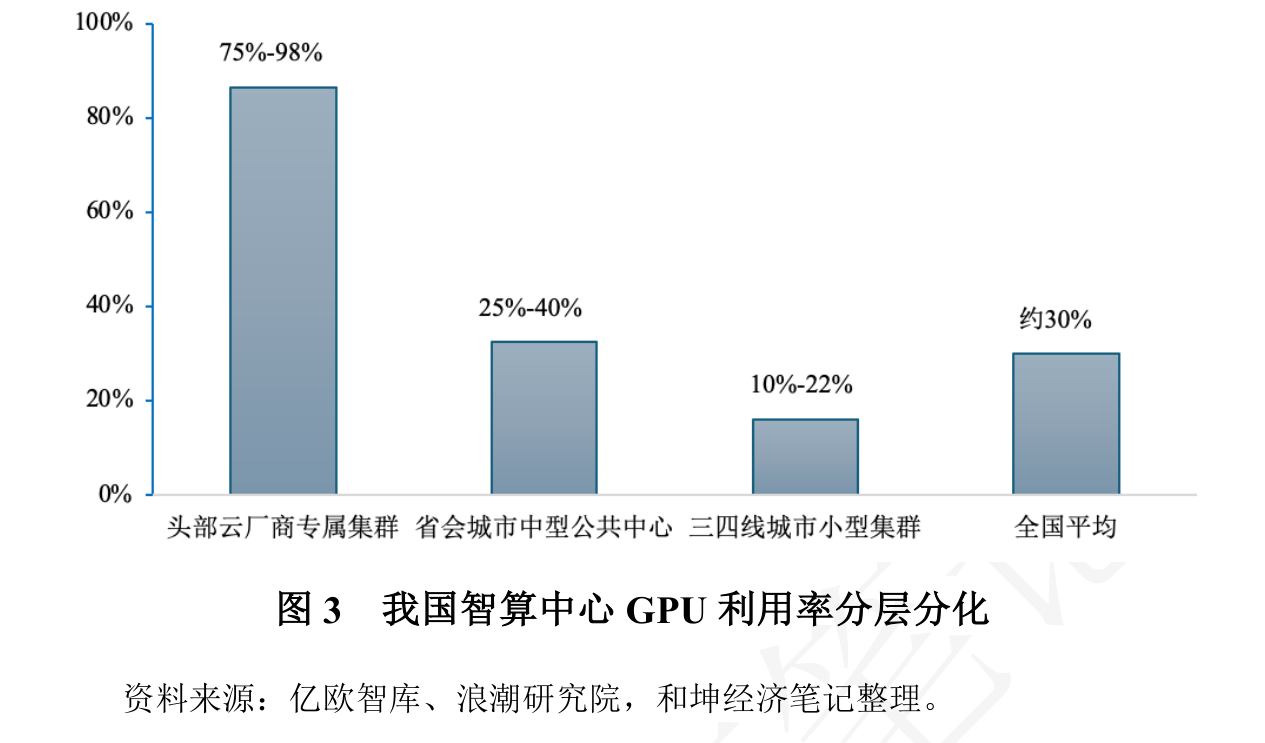
4万亿投资最大的隐患,写在一组分层利用率数据里:头部云厂商的自有集群GPU利用率稳定在75%-98%,几乎满负荷;省会城市的公共智算中心只有25%-40%;三四线城市新建的小集群,利用率普遍在10%-22%,连电费都赚不回来。
错配有三重:区域上,京津冀、长三角、大湾区吃掉全国65%以上的算力需求,西部机房却建好了在等客;结构上,中小企业找高端算力「一卡难求」,低端通用算力却阶段性过剩;时序上,芯片18-24个月迭代一代,数据中心从规划到投运要两三年——「项目等几年没人用,等用的时候,已经是3年前建的」。
报告点破了根子:一些地方把智算中心当成可考核的政绩工程,沿用「先盖房再招商」的基建思路,中部某省规划1200P算力,本地数字企业不足百家,实际需求不到200P。房子盖好了,客人没来。
算力租赁行业正在经历一场无声的价格战出清。2025年成都地区A100服务器租赁单价从8元/小时跌到5.8元/小时,而含电费、托管、运维的综合成本约6.5元/小时——每租出一小时,亏0.7元。
另一头,头部玩家活得滋润:润泽科技2025年AIDC收入25.1亿元、同比增长73%、毛利率48.5%,还靠公募REITs打通了「投融管退」闭环;利通电子深度绑定腾讯,算力业务毛利率近50%。高端卡源的散租也在回暖——H100一年期租约价格半年反弹近40%。
报告总结的生存法则是四项能力:低价电力、可靠网络、智能调度运维、绑定头部客户的确定性需求。决定盈利的不是「有没有卡」,而是「有没有人稳定地用你的卡」。更狠的一刀来自API模式:DeepSeek们用极低价API直接服务终端客户,中小客户不再租卡自己跑推理——低端散租的需求正在趋势性消失。
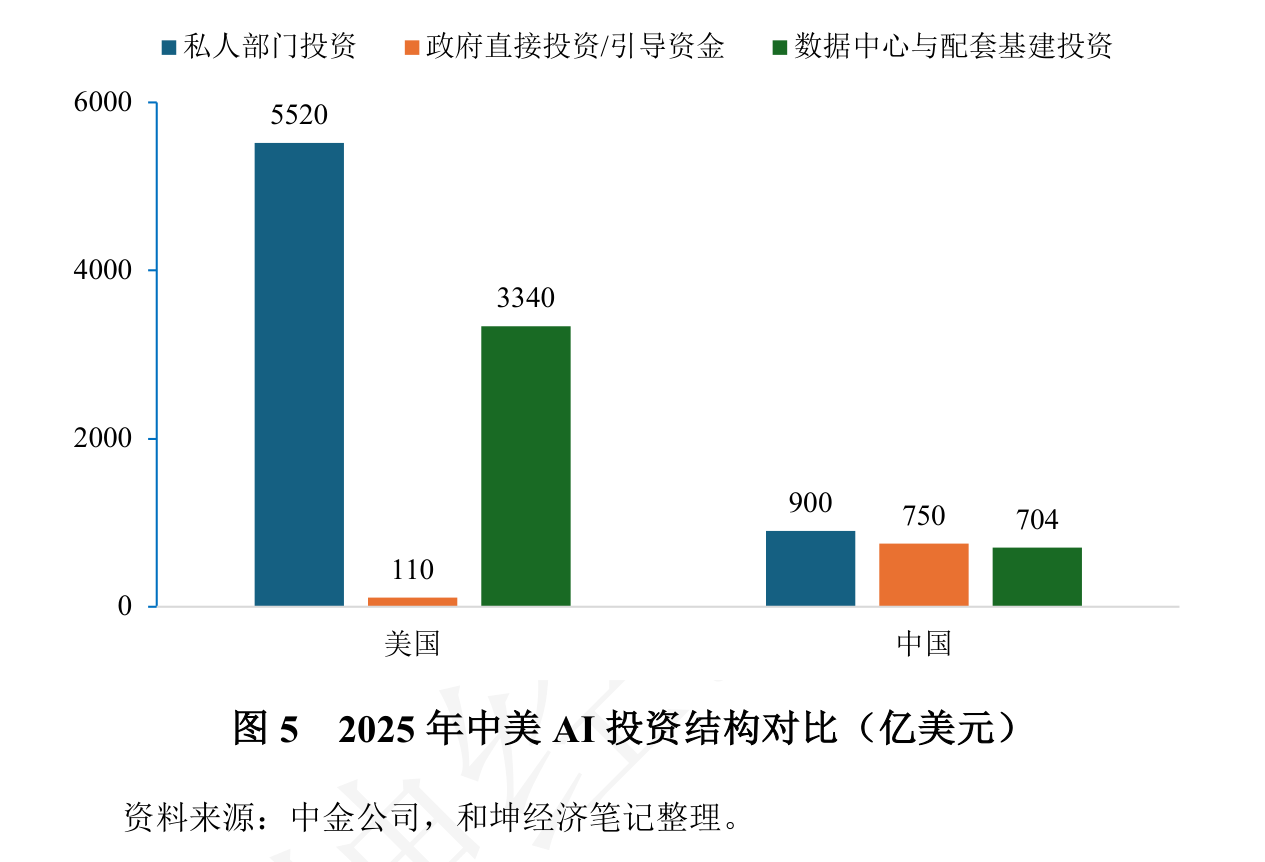
美国四大科技巨头2026年资本开支指引合计约7250亿美元,资本开支已超过经营现金流——缺口靠发债、SPV表外融资、GPU抵押证券化填上。摩根士丹利估算,科技巨头的表外承诺及担保总额已超3.1万亿美元,OpenAI对甲骨文、亚马逊等的采购承诺在链条内自我循环、互相放大。
中国是另一幅图景:2026年头部科技企业算力投入约6800-10400亿元(字节1900-4700亿、腾讯2000-2200亿、阿里1700-2080亿),三大运营商合计超800亿元,地方国资平台数量多但单体规模小。政府不直接下场砸钱,而是用规划、绿电和标准为企业投资创造条件。
两种模式各有软肋:美国怕债务链断裂——回报不及预期就触发债务与估值双杀;中国怕低效重复建设——地方项目对财务回报不敏感,容易「建多用少」。报告给中国开出的三个药方都指向市场化:资产证券化扩大REITs覆盖、长期租赁合同作为融资基石、让算力资产像GPU抵押品一样可流转。
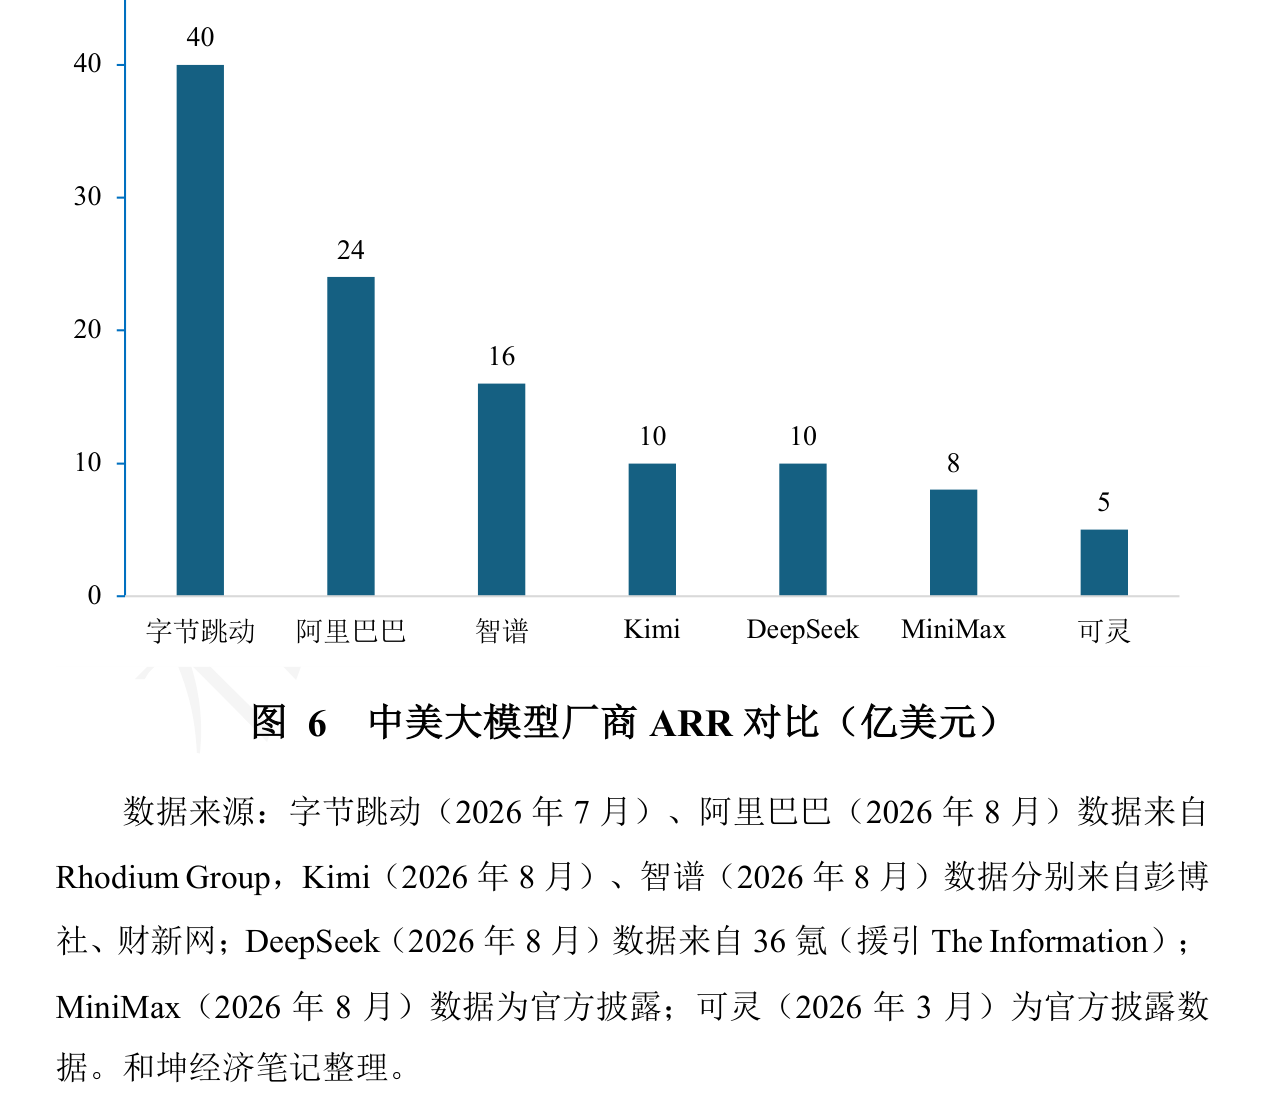
算力投资最终要靠下游应用的钱来消化,而这恰是中国目前最薄弱的环节。Rhodium Group测算:中国7家主要AI开发商模型业务年收入合计约107亿美元,只有OpenAI与Anthropic合计规模的十分之一。
差距不在技术,在付费结构:中国规上工业企业AI预算的57.2%买硬件,只有3.5%用于订阅和服务;58.5%的小微经营者曾因价格放弃购买AI工具;同等任务,国产模型定价只有Claude的十分之一——毛利自然被压薄(DeepSeek约45%,智谱26%,Anthropic约65%)。
报告给出的时间是「三步走」:2026-2027年头部模型毛利转正、编码赛道跑通;2027-2028年垂直行业形成规模付费;2028年后智能体经济打开利润池。如果应用层收入持续不及预期,4万亿投资将失去需求锚点——悲观情景下,约三分之一规划项目面临推迟或取消。
把这本账合起来,有三个判断值得记住:
第一,算力竞争已从「建」转向「用」。全国一体化算力监测体系落地后,上架率、实际负载成为硬指标,报告建议「投运两年上架率仍低于50%的项目暂停扩建审批」——粗放铺摊子的时代结束了。
第二,计价单位正在从「机柜」变成「词元」。有效算力取代标称算力成为考核口径,Token计价、算力交易所、价格指数被提上日程,「像用电一样用算」的前提是让算力价格「看得见、比得了」。
第三,芯片国产替代在推理端已成势,但最深短板在软件生态。2025年国产AI加速卡出货165万张、份额41%;2026年国产方案在中国高端AI芯片市场份额预计接近90%。但昇腾CANN、海光DTK、寒武纪Neuware各自为战,跨厂商迁移成本极高——硬件差距可以用制程追,生态差距只能用时间和开发者堆。
对一个县域宣传干事而言,这份报告的启示朴素得近乎直白:这一轮新基建的钱,最终要去向「有真实需求的地方」——不管是大城市的智算集群,还是县城里正在上线的AI应用。潮水的方向,从来由需求决定。
免责声明:本文系对《中国算力网投资发展报告(2026)》(和坤经济笔记)的解读与评论,所引用数据均出自该报告及其标注的公开来源。本文仅作资讯分享,不构成任何投资建议。